7%の報酬削減により、高業績者の離職が増加した 〜全体の離職率には表れなかった、報酬削減の影響〜
報酬を減らしても、社員の成績が大きく低下することはなく、部門全体の離職率も上がらなかった。これだけを見れば、人件費の削減は成功したように見えます。しかし、米国のある営業コールセンターでは、高い業績を上げていた社員の離職が増えていました。本稿では、報酬変更の影響について、業績別の社員の離職率と削減効果全体の両面から分析した研究を読み解きます。
要旨
- 米国の営業コールセンターで、歩合報酬の計算方法を変更し、対象部門の社員の報酬全体が平均で約7%減少したところ、高業績者ほど離職する確率が高まっていたという分析結果が得られました。部門全体の離職率には有意な上昇が見られず、在籍中の社員の成績にも大きな変化は確認されていません。それでも、高業績者が抜けた後の売上減少を含めると、報酬削減の採算はマイナスとなっていました。報酬変更を評価するには、人件費や離職者数に加え、誰が辞めたのか、その影響がいつ現れたのかを確かめる必要があります。
はじめに
営業の報酬制度を見直す際には、人件費への影響とともに、社員が意欲を失ったり退職したりしないかに意識が向きます。ただ、成績や離職率を部門全体で集計するだけでは、組織に生じている変化を捉えきれないことがあります。
米テュレーン大学などの研究チームであるSandvikらは、米国の営業コールセンターで実施された報酬変更を分析しました。2021年の『Management Science』に掲載された研究です。同社はテレビ、電話、インターネット回線などを販売し、担当者は主に顧客からの問い合わせ電話に対応していました。詳細な業績データの分析には、2016年4月から2017年6月まで、計2,033人の記録を使っています。
社員の報酬は、固定の時給に歩合報酬などを加えたものでした。2016年11月、ある部門の責任者が、歩合報酬を計算する際の商品ごとの評価額を変更しました。顧客への販売価格や、商品1件あたりの会社が得る収入には変更はありませんでした。
高い利益を得られる商品を売ればより多くの報酬を得られるようにするという説明でしたが、変更前と同じ商品構成の場合、歩合報酬は平均で約18%減少する計算でした。固定給などを含む報酬全体の減少は、対象部門の平均で約7%でした。
研究チームは、制度を変更しなかった部門を比較対象に、変更前後の差を調べました(※1)。
全体の離職率が変わらなくても、高業績者は辞めていた
研究チームは、変更前の歩合報酬の実績から、勤続年数や部門ごとの時期的な違いを調整し、社員の生産性を推定しました。その指標を用いて離職の状況を調べると、高業績者ほど、報酬変更後の離職率が高かったことがわかりました。原研究は、この離職率の高さを「40〜56%増」と報告しています(※2)。
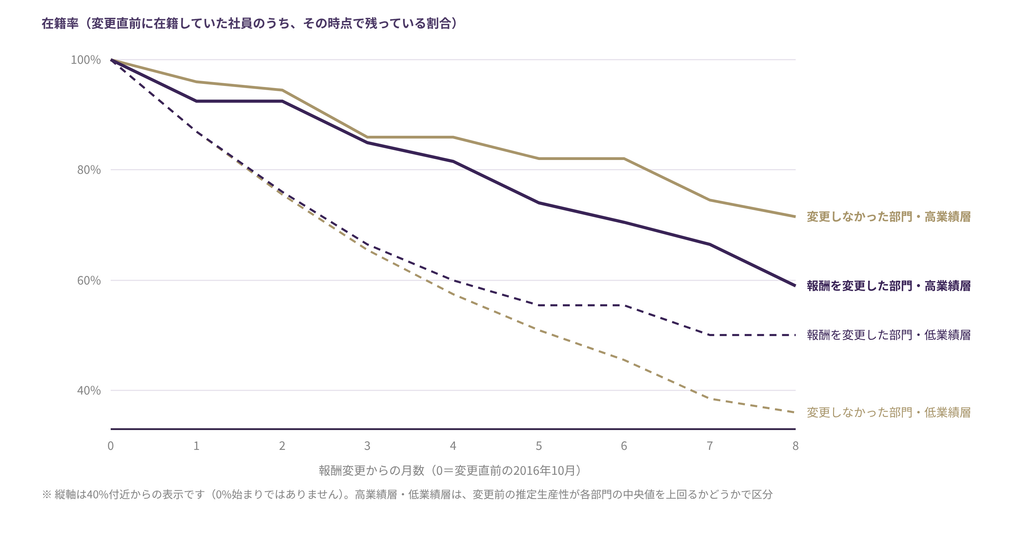
図1 報酬変更直前に在籍していた社員の、その後の在籍率(※3)
出典:Sandvik et al. (2021), Figure 4(b)のデータをもとに作成
図1を見ると、報酬を変更した部門の高業績層は、変更しなかった部門の高業績層より在籍率が低くなっていることがわかります。低業績層では逆の動きが見られます。部門全体の離職率には、有意な上昇が確認されませんでした。全体の離職者数だけを追うのでは、高業績者が抜けたことに気がつくことはできません。
在籍中の社員の成績には大きな変化が見られなかった
報酬が減れば、仕事の手も緩みそうなものです。研究チームは、予定された勤務時間中に電話へ対応できる状態だった割合や、受けた電話が販売につながった割合などを調べています。
主に変更前後8週間を比べた分析では、これらの指標に全体として明確な低下は見られませんでした。商品ごとの評価額を同じ条件に揃えて計算した、電話1件あたりの販売実績にも、大きな変化は確認されていません。
ただし、「誰の働き方も変わらなかった」とまでは言えません。業績層を分けた分析では、高業績者の成約率が、平均的な社員に比べて低下する結果も出ています。原研究の結論は、在籍中の社員の働き方への影響は全般に小さく、会社にとって大きかったのは高業績者の離職だった、というものです。
人件費の削減効果は数ヶ月後に失われた
変更直後の約6週間は、通常を上回る離職がほとんど見られませんでした。 社員が発表を聞いてすぐに辞めたわけではなく、影響が現れるまでに時間がかかっていました。
その間、会社は歩合報酬の支払いを減らすことができます。しかし、高業績者が辞めれば、それまでその社員が挙げていた販売実績を、ほかの社員が同じように挙げられるとは限りません。効果を検証するには、削減できた人件費だけでなく、人材が入れ替わることで変動する売上も含めて確認する必要があります。
原研究の試算では、報酬削減の効果は約4ヶ月後にマイナスへ転じ、6ヶ月間では、現在価値で約7万5,500ドルの損失となりました(※4)。新入社員の育成費用などは、この試算に含まれていません。
これは会社の決算上の損失をそのまま示した数字ではなく、退職者の仕事を平均的な生産性の社員が引き継ぐなどの仮定に基づく推計です。それでも、変更直後の人件費だけで判断すると、その後の売上減少を見落とすことがわかります。
誰が辞めたかを変更前の実績と照らし合わせる
日本の営業組織で報酬制度を見直す場合も、離職率の集計に、変更前の業績を組み合わせる方法が考えられます。
まず、制度変更前の実績で社員を分け、各層の在籍者数・退職者数を確認します。業績別に分けることなく社員全体の離職率だけを見るのでは、高業績者の流出を捉えにくくなります。売上だけでは担当顧客や地域の違いが考慮されないため、粗利や担当条件など、自社で比較する上で必要な情報も揃えます。
費用の比較には、報酬の削減額だけでなく、欠員が出てから補充するまでの売上や、採用・育成にかかった費用を含めます。たとえば、変更後1ヶ月の結果に加え、3ヶ月後、6ヶ月後も確認します。
おわりに
制度変更により報酬が低下した後も、社員は仕事を続け、部門全体の離職率には明確な上昇が見られませんでした。その一方で、高業績者は辞めやすくなっていました。
報酬変更の成否を判断するには、削減できた人件費と、その後に失った売上や人材を合わせて見る必要があります。全体の離職率が変わらなかったことだけでは、影響の全容を正しく把握することはできません。
注記
※1 会社が実施した変更を分析したもので、社員を無作為に割り付けた実験ではありません。
※2 Sandvik et al., 2021, pp.3, 15, 23. これは、生産性が平均より1標準偏差高い社員について、平均的な社員と比べて離職がどれだけ増えたかを推定し、対象部門の平均週次離職確率と比較した数値です。高業績者の40〜56%が辞めたという意味ではありません。また、原研究は、歩合報酬が収入の相当部分を占める米国の1社を対象としたものであり、固定給が中心の組織や、日本の法人営業でも同じ割合で離職が増えるとは限りません。なお、高業績者が辞めた理由として、原研究は、ほかの会社でよりよい条件の仕事を見つけやすかった可能性を挙げています。ただし、退職後の勤務先や報酬を確認した研究ではないため、この可能性について断定はできません。
※3 図1の高業績層・低業績層は、報酬変更前の推定生産性が各部門の中央値を上回るか下回るかで分けています。※2の「平均より1標準偏差高い社員」とは定義が異なります。横軸の「0」は変更直前の2016年10月で、同月の在籍者を基準にしたKaplan–Meier推定の在籍率です。
※4 Sandvik et al., 2021, Section 5.3, Appendix B.4. 社員の努力量に変化がない、退職者の仕事を平均的な生産性の社員が引き継ぐなどの仮定に基づく試算です。6ヶ月間の収支を年率12.5%で割り引いています。
本稿は、以下の研究をもとに構成しています。
Jason Sandvik, Richard Saouma, Nathan Seegert & Christopher Stanton (2021), “Employee Responses to Compensation Changes: Evidence from a Sales Firm,” Management Science, 67(12), 7687–7707. Abailable at: https://doi.org/10.1287/mnsc.2020.3895
本稿での引用にあたっては、以下のファイルを参照しました。https://www.hbs.edu/ris/Publication%20Files/AACR_MS__Accepted_bc7bbf1f-dfab-4045-8102-003f699e1369.pdf
※本レポートの内容を引用・転載される場合は、出典として「営業組織科学総合研究所」を明記してください。