その追加受注、利益は出ていますか 〜複数商品を買う顧客の約10〜35%との取引が赤字だった〜
既存顧客に別の商品やサービスを提案し、受注を増やすクロスセル。受注額が増えても、その後の返品や顧客対応に費用がかかれば、利益が残るとは限りません。法人向け企業を含む5社・合計63万超の顧客データから、追加提案の前に確認したい採算の問題を考えます。
要旨
- 業種の異なる5社、合計63万を超える顧客のデータを分析した研究では、購入する商品カテゴリーが多い顧客ほど、平均利益も大きくなっていました。ただし、複数カテゴリーを購入した顧客の約10〜35%は、その取引が赤字となっており(赤字顧客)、この顧客群が各社の顧客損失総額の約39〜88%を占めていました。赤字と関連していたのは、商品を増やしても売上が伸びない、返品や対応費用がかさむといった状態の継続です。追加提案の対象を選ぶ際には、購入の見込みとともに、顧客別の採算を確認する必要があります。
はじめに
追加提案が決まり、顧客が使う商品が増える。受注額や販売商品数で評価すれば、営業の成果です。しかし、その取引にかかった費用は、営業部門だけでは把握しきれません。返品処理や問い合わせ対応、納品後の支援は、別の部門が担っていることもあります。
米ジョージア州立大学のShahらは、顧客が購入する商品の種類と、顧客別の利益の関係を調べました。2012年に『Journal of Marketing』に掲載された研究です。
対象は、法人向け金融サービス、法人向けIT、個人向け銀行、カタログ通販、ファッション小売の5社です。各社と観察初年度に取引を始めた顧客について、4〜7年分の購買履歴、サービス対応、営業・販促活動などのデータを分析しています。4社は米国の顧客、個人向け銀行はアジアのある国の顧客が対象でした(※1)。
原研究は、同じ商品の購入回数や数量ではなく、顧客が購入した商品カテゴリーの数を数えました。売り手が別のカテゴリーの商品を追加提案することをクロスセル、買い手が複数カテゴリーの商品を購入する行動をクロスバイと呼びます。
平均では利益が大きくても、赤字の顧客はいる
5社とも、購入カテゴリー数が多い顧客層ほど、平均利益は大きくなっていました。購入カテゴリー数が多い層の平均利益は、単一カテゴリーだけを購入する層の5倍以上でした。
ところが、顧客ごとに調べると、複数カテゴリーを購入した顧客の9.57〜35.10%との取引は赤字でした。各社の全赤字顧客の損失額のうち、38.65〜87.54%はこの顧客群から生じていました。
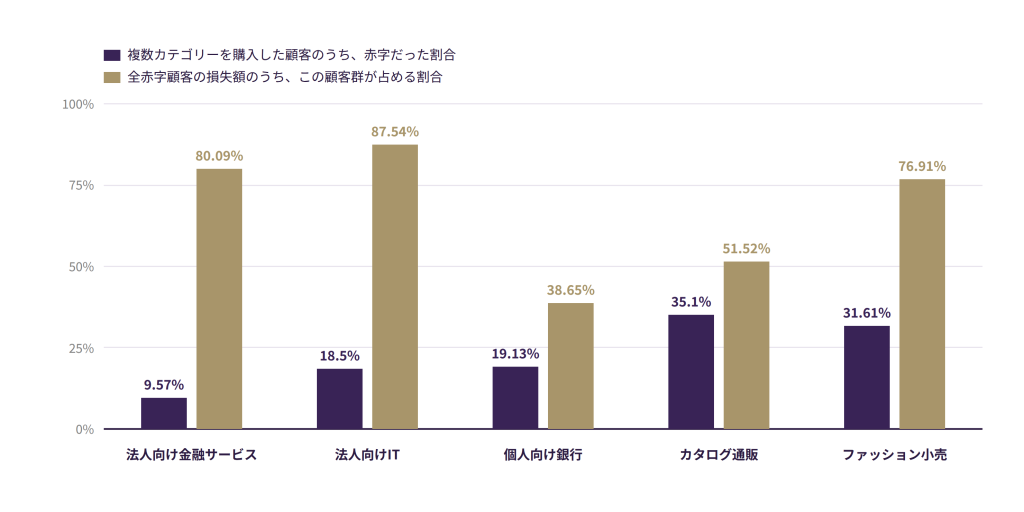
図1 赤字のクロスバイ顧客の割合と、損失全体に占める割合(※2)
出典:Shah et al. (2012), Table 3, Panel Aをもとに作成
法人向け金融サービス企業では、複数カテゴリーを購入した顧客のうち取引が赤字だった顧客は9.57%でしたが、この顧客群が全赤字顧客の損失額の80.09%を占めていました。法人向けIT企業でも、損失額に占める割合は87.54%でした。
原研究でいう利益は、商品・サービスの原価に加え、顧客獲得、営業・販促、顧客サービスなどの費用を差し引いたものです。商品ごとの取引期間を考慮し、顧客別の平均利益を算出しています。
したがって、ここで確認されたのは、複数商品を買う顧客との取引全体が赤字になる場合がある、ということです。追加受注1件ごとの損益を示した数字ではありません。
赤字顧客では、購入カテゴリーが多い層ほど損失も大きい
赤字顧客だけに絞ると、5社とも、購入カテゴリー数が多い層ほど1顧客あたりの平均損失も大きくなっていました。
購入カテゴリー数が多い層の区分は企業ごとに異なりますが、法人向けの2社では、この層の平均損失は、単一カテゴリーだけを購入する層の約40〜50倍と報告されています。ファッション小売では約22倍、個人向け銀行とカタログ通販では約2倍でした。
企業がクロスセルを検討する際、追加購入が見込める顧客を選ぶだけでは、こうした赤字顧客も提案対象に入ります。原研究は、赤字になりやすい顧客を、過去の行動から見分けられないかと考えました。
一度の返品より、負担が続いているかを見る
研究チームが調べたのは、次の4つの行動です。
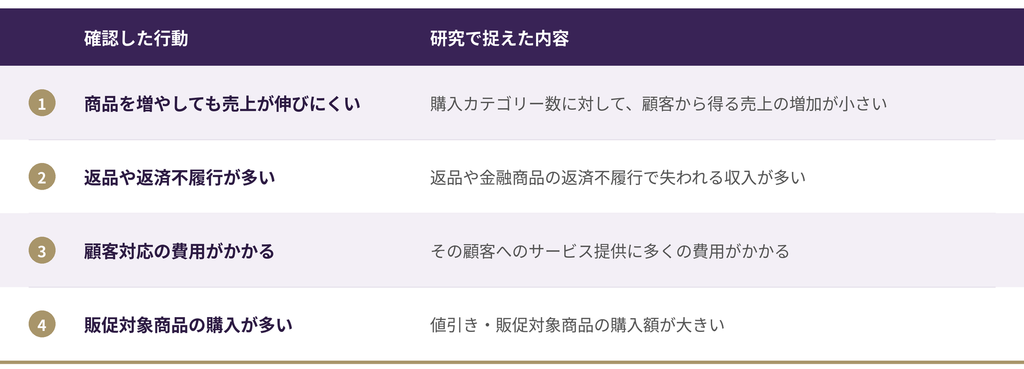
表1 赤字のクロスバイに関連する4つの行動
出典:Shah et al. (2012), Table 4をもとに作成
注:分析では各行動を金額でとらえ、顧客の年間売上で調整したうえで、年ごとの継続性を考慮しています。販促対象商品の購入は、金融2社では分析の対象外です。
たとえば、商品を買い足しても、既存商品から新商品へ予算が振り替わっただけであれば、取引全体の売上はあまり増えません。それでも、追加提案や顧客対応には費用がかかります。
返品も、収入が失われる原因です。返品は、少額の返品を繰り返す顧客より、一度に高額の商品を返品する顧客のほうが、採算への影響が大きい場合があるため、回数ではなく費用を問題としています。顧客対応についても、問い合わせ件数ではなく費用で捉えています。
さらに、原研究では、年ごとのデータから、こうした顧客の行動が続いているかを調べました。過去に赤字でも、その後は黒字のクロスバイに転じた顧客がいる一方、行動の継続性から赤字が予測された顧客では、購入カテゴリーが増えても累積損失が拡大していました。
どの行動が採算と強く関係するかは、企業によって異なるものの、一時的に対応費用がかかった顧客と、同じ負担が続いている顧客を分けて見る必要があることがわかります。
追加提案の前に採算を見積もる
原研究は、クロスセルの対象を選ぶ手順を2段階に分けています。まず、顧客の過去の行動から、複数商品を購入した場合に赤字になる可能性を推定します。そのうえで、採算の見込みに応じて提案方針を分けます。
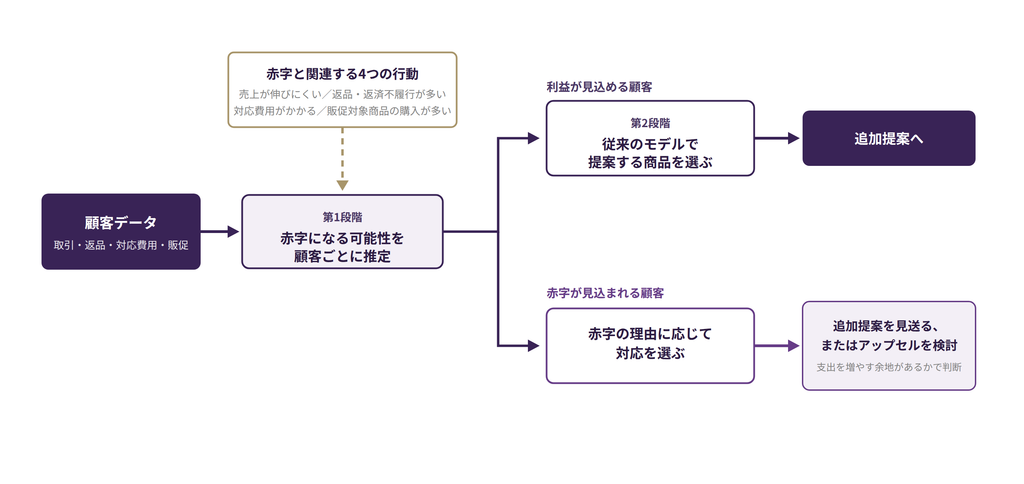
図2 利益を考慮したクロスセルの手順(※3)
出典:Shah et al. (2012), Figure 2をもとに作成
利益が見込める顧客には、従来のモデルを使い、どの商品を提案するかを選びます。赤字が見込まれる顧客には、その理由に応じて、追加提案を見送るか、既存商品の利用額を増やすアップセルを検討します。
原研究は、返品が多い顧客にはクロスセルの働きかけを止める例を挙げています。一方、商品を増やしても売上が伸びない顧客については、支出を増やす余地が十分にある場合に、アップセルを検討するとしています。赤字だから一律に取引を縮小する、という方針ではありません。
売り手側の制度にも検討の余地があります。対象の法人向け金融サービス企業は、販売した商品数に応じて営業に比較的高い報酬を支払っていました。原研究は、この制度が顧客全体の利益よりも商品数を増やす提案を促していた可能性を指摘しています(※4)。
追加受注額とともに、顧客別の利益を追う
原研究は、クロスセルの成果を販売商品数だけで評価せず、商品を追加した後に顧客別の利益がどれだけ増えたかで評価することを提案しています。
日本の法人営業で取り組む場合、まず、追加受注のあった顧客について、売上・粗利と、返品・返金、営業・販促、導入支援、サポートの費用を同じ期間で確認する方法が考えられます。以下は、原研究を踏まえた本稿の提案です。
費用は、営業、CS、経理などの記録を顧客単位で集めます。値引きや返品がすでに売上・粗利に反映されている場合は、重ねて差し引かないよう、計算の範囲をそろえます。集計期間も、一律に決めるより、契約更新や利用の周期に合わせるほうが実態を確かめやすくなります。
対応費用が大きい顧客では、導入時だけの負担なのか、同じ対応が続いているのかを確認します。継続しているのであれば、次の商品を提案する前に、料金、無償対応の範囲、支援方法を営業と顧客対応の担当者で相談します。
原研究も、全顧客への一律の対応制限には慎重です。厳しい返品条件は、利益を生んでいる顧客の購入まで減らすおそれがあります。また、戦略上重要な顧客への提案は、短期の利益だけでは判断できません。
おわりに
受注額や販売商品数が増えても、返品や顧客対応の費用まで含めると、利益が残っていないことがあります。原研究では、そのような顧客が法人向け企業を含む5社すべてで確認されました。
追加受注のあった顧客について、対応費用を含めた採算を確認する。赤字が続いているときは、次の商品を提案する前に、料金や支援の範囲を見直す。受注額とともに、その顧客との取引で利益が残っているか否かを追う必要があります。
注記
※1 分析対象の観察期間は企業によって4〜7年で、1997〜2005年にまたがります。顧客データの観察に基づく研究であり、クロスセルの因果効果を無作為実験で測ったものではありません。原研究の金額データは守秘のため定数で変換されています。本文の損失倍率は原研究本文の概数に従っています。
※2 約10〜35%、約39〜88%は、5社それぞれの比率の範囲を概数で示したものです。図1の2つの指標は分母が異なり、赤字顧客の割合は複数カテゴリーを購入した顧客数を、損失の割合は全赤字顧客の損失額の合計を分母としています。5社を合算した割合や、企業全体の純損失に占める割合ではありません。
※3 図2は原研究が提案した枠組みで、導入による利益改善の効果を実験で確認したものではありません。
※4 ただし、報酬制度を変えて効果を検証した結果ではない点に注意が必要です。
本稿は、以下の研究をもとに構成しています。
Denish Shah, et al. (2012) “Unprofitable Cross-Buying: Evidence from Consumer and Business Markets”, Journal of Marketing, Vol.76, No.3, pp.78–95. Abailable at: https://doi.org/10.1509/jm.10.0445
※本レポートの内容を引用・転載される場合は、出典として「営業組織科学総合研究所」を明記してください。