初回契約で売りすぎると、顧客の継続率が下がる 〜B2B SaaSの追加機能が、導入初期の負担になるとき〜
初回契約に追加機能の提案をどこまで含めるか。その判断は、受注額だけでなく、契約後の導入のあり方にも関わります。本稿では、B2B SaaSを対象とした研究の知見をもとに、追加機能提案と契約継続の関係を読み解き、営業と導入支援の双方から提案内容を検証するための視点を解説します。
要旨
- 基本サービスに追加機能やサービスを組み合わせれば、顧客が解決できる課題は広がります。しかし、初回契約に含める数が増えるほど、導入の負担も大きくなる可能性があります。B2B SaaS企業の74,871件の契約データを分析した研究は、その数と導入初期の契約継続に負の関係があることを示しました。一方、導入を終えた顧客では、この関係は正へと転じています。本稿では、この知見を踏まえ、提案する機能の必要性に加えて、顧客側の実施体制と導入支援を契約前に確認することを提案します。
はじめに
初回の商談で顧客の課題が複数見つかれば、それぞれに対応する機能やサービスを提案する。営業担当者にとって、自然な提案の進め方です。顧客も必要性に納得し、予算が確保できれば、複数の機能をまとめて契約する理由はあります。
ただ、契約に含めた機能を利用するには、顧客側でも準備が必要です。たとえば、経費精算に加えて請求書管理も導入する場合、それぞれの担当者が設定を確認し、業務の手順を決め、利用者へ説明することになります。機能ごとの利点を確認するだけでは、こうした作業を誰が担えるかまでは分かりません。
営業担当者が提案範囲を広げた際に、その機能を導入するための体制も確認できていたか。契約後の継続を考えるうえでは、受注した内容と導入時の負担を結びつけて確認する必要があります。
アドオンの数と、導入初期の契約継続
この問題を検証したのが、マーケティング分野の学術誌『Journal of the Academy of Marketing Science』に掲載された研究です(Steinhoff et al., 2025)。研究チームは、出張・経費・請求書の管理ソフトウェアを提供するB2B SaaS企業の74,871件の契約データを分析しました。対象企業は年間約11%の解約率に直面しており、その要因を探ることが分析の出発点となっています。
原研究が分析対象とするアドオンとは、基本サービスに組み合わせて契約する追加機能・サービスです。また、オンボーディングとは、システムの設定や業務への組み込みなど、利用に向けた導入作業を進める段階を指します。SaaSの導入には一般に4〜12ヶ月を要するとされており、対象企業では、この導入作業に平均9.6ヶ月を要していました。
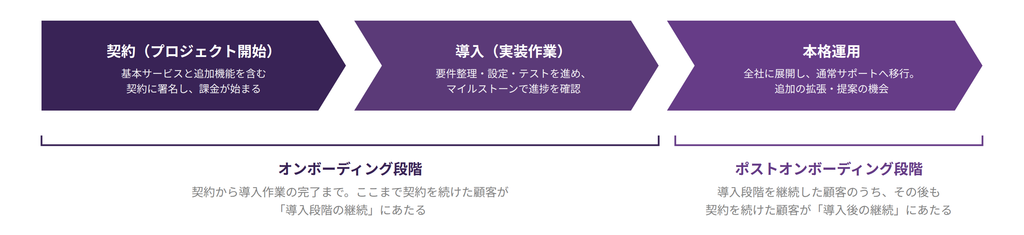
図1 B2B SaaSにおける導入段階の区分(※1)
出典:Steinhoff et al.(2025), Figure 1をもとに作成
分析の結果、初回契約に含まれるアドオンの数が多いほど、オンボーディング終了時に契約を継続する確率は低くなるという関係が確認されました(※2)。
この結果を提案の評価に用いる場合、契約金額とアドオンの数は分けて検証する必要があります。金額には利用人数や契約期間も反映されるため、金額だけでは、その契約にどれだけの機能が含まれていたかまでは分かりません。
また本稿は、初回契約に含めるアドオンの数について、何個以上であれば過剰かという一律の基準を示すものではありません。本稿が扱うのは、初回に含めた内容を顧客が導入できるかという観点から、提案を見直す視点です。
顧客が感じる、導入と利用の複雑さ
原研究が併せて実施した、顧客企業の管理職297名への業界横断調査では、アドオンの数と継続見込みの負の関係を説明する要因として、顧客が感じる学習・利用の複雑さが支持されました。
この知見を商談に引きつけるとすると、追加機能を提案する際には、顧客が感じる複雑さを解消できるよう、その機能を使い始めるまでに必要な作業まで併せて示すべきだ、ということになります。
たとえば、自動集計の機能を提案する場合、顧客が最終的に必要とするのは集計結果であっても、その前に項目をそろえ、データを移し、出力内容を確認するといった作業が必要になることがあります。顧客がその準備を進められなければ、契約した機能の利点を確かめるところまで到達できません。
商談で「この機能も必要です」という回答が得られた際には、利用開始までの作業と顧客側の担当者を併せて確認する。その確認によって、初回提案に含める範囲と、準備が整ってからの提案とすべき範囲を整理できます。
導入を終えた顧客の契約継続とアドオン数の関係
一方、オンボーディングを終えて継続している顧客では、アドオンの数とその後の契約継続に正の関係が認められました。
顧客側の調査でも、導入後には、他社のサービスへ移行する際の負担である「切り替えコスト」を介した正の関係が支持されています。アドオン数の多さは、導入時には複雑さを理由として契約継続を妨げるものとなるのに対し、利用を続けた後には移行負担を高めるものとなります。顧客の継続判断に対する働き方が、段階によって入れ替わることになると考えられます。
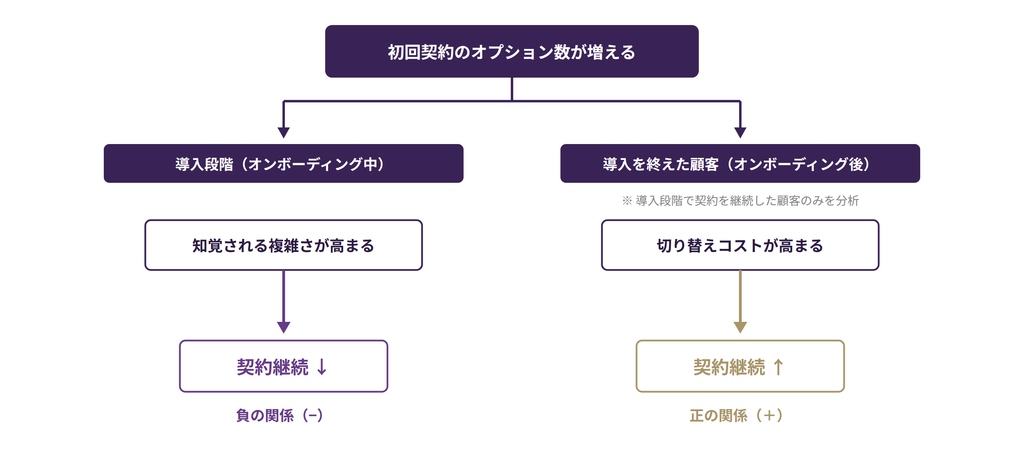
図2 アドオン数と契約継続の関係は、導入段階によって変わる
出典:Steinhoff et al.(2025), Table 8およびTable 10をもとに作成
ただし、これはオンボーディング後も契約継続となった顧客を対象とする結果です。初回の追加機能の提案を後日に回す施策の効果を測定したものではありません。「後から売ればよい」と結論づけるには、販売時期を変えた場合の検証が別途必要になります。
自社の顧客の継続率を確認する場合も、導入中に解約した顧客と、通常の運用に入ってから解約した顧客を分けると、検討すべき箇所を絞りやすくなります。前者については提案内容や導入体制を、後者については利用後の成果や運用状況を確認します。
提案範囲に応じた導入支援
対象企業は2017年、コスト削減のため、遠隔支援の手段を電話サポートからライブチャットへ切り替えました。契約時期によって顧客はどちらか一方の支援を受ける形となっており、原研究はこの違いを比較しています。
その結果、チャットサポートと比べて電話サポートのほうが、アドオンの数と導入初期の契約継続との負の関係を緩和することが示されました。コスト削減を目的とした支援手段の切り替えが、多機能な契約の解約リスクを高める方向に働き得た、と読むこともできます。
この結果から実務上検討できるのは、追加機能を提案する際に、導入支援の内容まで決めておくことです。
複数の機能を扱う顧客が、どの設定で困っているのか。操作の説明だけで解決するのか、社内の運用ルールを決める必要があるのか。こうした状況を顧客自身が整理して質問できることを前提とした支援になっていないか、確認することが求められます。
「電話かチャットか」という手段の違いだけを判断基準にするのは早計です。契約継続には、画面を見ながら確認できる、担当者が前回までの経緯を把握している、必要に応じて自社の導入支援担当者へ引き継げる、といった要素も働いている可能性があるため、実際の支援内容も確認する必要があります。
営業と導入支援それぞれの担当者が、契約前に確認すること
以上を踏まえると、初回提案を検証する際には、追加機能の必要性と、その導入条件を併せて確認することが考えられます。以下は原研究をもとにした実務上の提案です。
まず、初回導入で実現する業務を顧客と合意します。「将来は分析にも使いたい」という希望があっても、その分析が初回から必要なのかは別途確認します。初回の成果に必要な機能と、将来の拡張候補が区別されていれば、追加提案の理由を説明しやすくなります。
次に、追加機能ごとの作業と担当者を確認します。設定、データの準備、関係部署との調整を誰が担い、いつ着手できるのか。担当者や着手時期が決まっていない場合には、その点を導入支援担当者と共有したうえで、契約範囲を検討します。
そして、導入支援担当者から、導入時につまずいた内容を営業担当者に伝えます。契約に含まれているものの利用開始に至っていない機能について、当初の想定と何が違ったのかを確認します。顧客の優先順位が変わったのか、作業の見積もりが不足していたのか、必要な支援が届いていなかったのか。理由を細分化することで、提案時に確認すべき項目を具体的に修正できます。
おわりに
追加機能の提案を振り返る際には、受注時の金額に加えて、顧客が利用を始められたかまで確認する必要があります。営業担当者が提案した内容と、導入後に実際に使われている機能とを突き合わせなければ、契約に含めたどの機能が使われないまま残っているのか、その理由は何かを把握できません。
まずは、導入が停滞している契約について、初回提案に含めた機能と現在の利用状況を照合する。そのうえで、契約前に確認できたはずの作業や体制を、今後の商談で初回提案を組み立てる際の確認項目に加える。受注時点だけでなく、顧客が使い始めるところまでを営業の視界に入れて初めて、初回提案の範囲が適切なものであったか否かを判断できるようになります。
注記
※1 図1は原研究が示した導入段階の区分をもとに作成した概念図です。
※2 主な契約分析は単一企業の観察データに基づきます。顧客が契約途中にアドオンを変更できないという条件があり、因果関係や他社への適用には留意が必要です。また、アドオンの種類によって継続との関係は異なります。
本稿は、以下の研究をもとに構成しています。
Lena Steinhoff, et al. (2025) “Unintended consequences of selling B2B digital subscription add-ons for customer onboarding”, Journal of the Academy of Marketing Science, Vol.53, No.5, pp.1447–1481. Available at: https://doi.org/10.1007/s11747-025-01088-3
本文の研究結果は主にStudy 2のTable 8、複雑さに関する説明はStudy 3のTable 10に基づきます。原論文はCC BY 4.0で公開されており、本稿では内容を日本語で要約・再構成しています。
※本レポートの内容を引用・転載される場合は、出典として「営業組織科学総合研究所」を明記してください。